Αξίζει να εξετάσεις την κάλυψη σεισμού;
Στην Ελλάδα ο σεισμός δεν είναι θεωρητικό σενάριο.
Η χώρα έχει υψηλή σεισμική δραστηριότητα και οι συνέπειες για μια κατοικία μπορεί να είναι πολύ διαφορετικές: από μικρές υλικές ζημιές μέχρι σοβαρές βλάβες που απαιτούν μεγάλο κόστος αποκατάστασης.
Το σπίτι είναι συνήθως ένα από τα μεγαλύτερα περιουσιακά στοιχεία μιας οικογένειας. Αν μια ζημιά είναι αρκετά μεγάλη ώστε να μην μπορείς εύκολα να την καλύψεις μόνος σου, τότε η κάλυψη σεισμού αξίζει τουλάχιστον να εξεταστεί σοβαρά.
Αυτό όμως δεν σημαίνει ότι κάθε συμβόλαιο προσφέρει την ίδια προστασία.
Η ερώτηση δεν είναι μόνο:
«Υπάρχει κάλυψη σεισμού;»
Η σωστή συνέχεια είναι:
«Τι καλύπτει, μέχρι ποιο ποσό και τι μένει σε εμένα;»
Δες και τον κεντρικό οδηγό για την ασφάλιση κατοικίας.
Τι μπορεί να ασφαλιστεί;
Φαντάσου δύο σπίτια μετά τον ίδιο σεισμό.
Στο πρώτο έχει υποστεί ζημιά το ίδιο το κτίριο.
Στο δεύτερο έχουν πέσει έπιπλα, ηλεκτρικές συσκευές και άλλα αντικείμενα μέσα στην κατοικία.
Δεν είναι το ίδιο πράγμα ασφαλιστικά.
Μπορεί να ασφαλίζεται:
- το κτίριο,
- το περιεχόμενο,
- ή και τα δύο.
Κτίριο
Στο κτίριο δεν κοιτάμε μόνο τους τέσσερις τοίχους.
Ανάλογα με το ασφαλιστήριο, μπορεί να χρειάζεται να δηλωθούν σωστά βοηθητικοί χώροι, αποθήκες, στεγασμένοι χώροι στάθμευσης, πισίνα ή άλλες ιδιαίτερες κατασκευές.
Το βασικό είναι να μη θεωρούμε ότι επειδή κάτι βρίσκεται μέσα στην ιδιοκτησία καλύπτεται αυτόματα.
Περιεχόμενο
Περιεχόμενο είναι, γενικά, τα κινητά πράγματα μέσα στο σπίτι: έπιπλα, συσκευές, ρούχα, οικιακός εξοπλισμός και άλλα αντικείμενα της καθημερινότητας.
Για αντικείμενα μεγάλης αξίας μπορεί να ισχύουν ειδικά όρια ή να χρειάζεται ξεχωριστή δήλωση.
Το σωστό ασφαλιστήριο ξεκινά από τη σωστή περιγραφή αυτού που θέλεις να προστατέψεις.
Δες αναλυτικά πώς ασφαλίζεται το περιεχόμενο του σπιτιού.
Μπορεί κάθε σπίτι να ασφαλιστεί για σεισμό;
Όχι απαραίτητα.
Το έτος κατασκευής, ο τρόπος κατασκευής, η κατάσταση του κτιρίου και τυχόν προηγούμενες ζημιές μπορεί να επηρεάζουν την αποδοχή του κινδύνου.
Ο πρώτος Ελληνικός Αντισεισμικός Κανονισμός γενικής εφαρμογής τέθηκε σε ισχύ το 1959. Γι’ αυτό τα παλαιότερα κτίρια μπορεί να χρειάζονται διαφορετική αξιολόγηση.
Σε συγκεκριμένα ασφαλιστικά προγράμματα μπορεί να υπάρχουν αυστηρότερα κριτήρια, όπως όριο έτους κατασκευής ή απαίτηση αντισεισμικής κατασκευής.
Άρα ένα παλιό σπίτι δεν σημαίνει αυτόματα «δεν ασφαλίζεται».
Σημαίνει:
μην υποθέσεις ότι η κάλυψη μπορεί να δοθεί πριν ελεγχθούν τα πραγματικά στοιχεία του ακινήτου.
Αυτό έχει ιδιαίτερη σημασία για παλιά, πέτρινα, ανακαινισμένα ή ιδιαίτερα ακίνητα.
Τι ακριβώς μπορεί να καλύψει ο σεισμός;
Ο σεισμός δεν σημαίνει μόνο ολική καταστροφή.
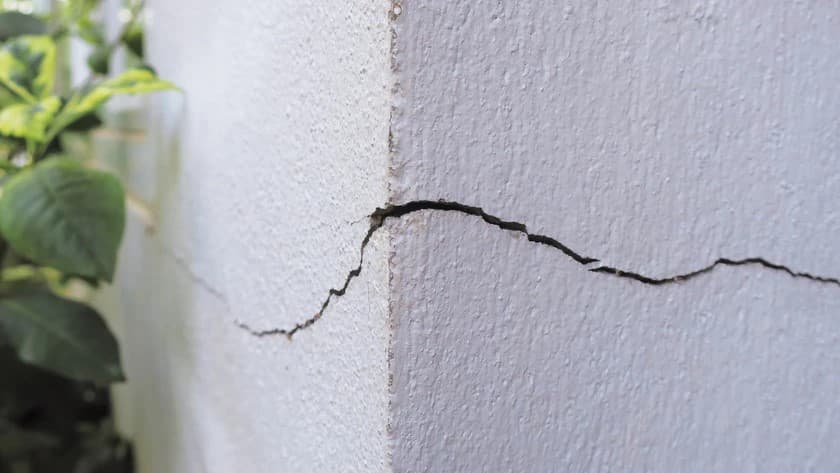
Μπορεί να προκαλέσει:
- ρωγμές,
- ζημιές σε δομικά ή μη δομικά στοιχεία,
- ζημιές σε δάπεδα, κουφώματα ή εγκαταστάσεις,
- πτώση και καταστροφή ασφαλισμένου περιεχομένου,
- ή άλλες συνέπειες που συνδέονται άμεσα με το γεγονός.
Σε συγκεκριμένα προγράμματα, η κάλυψη μπορεί επίσης να επεκτείνεται σε ορισμένες συνέπειες του σεισμού, όπως φωτιά που προκλήθηκε από αυτόν ή μετακινήσεις εδάφους που συνδέονται άμεσα με το σεισμικό γεγονός.
Εδώ δεν αρκεί η γενική περιγραφή.
Η πραγματική απάντηση βρίσκεται στους όρους του συγκεκριμένου ασφαλιστηρίου.
Αυτός είναι και ο λόγος που δύο προτάσεις που γράφουν και οι δύο «σεισμός» δεν είναι απαραίτητα ίδιες.
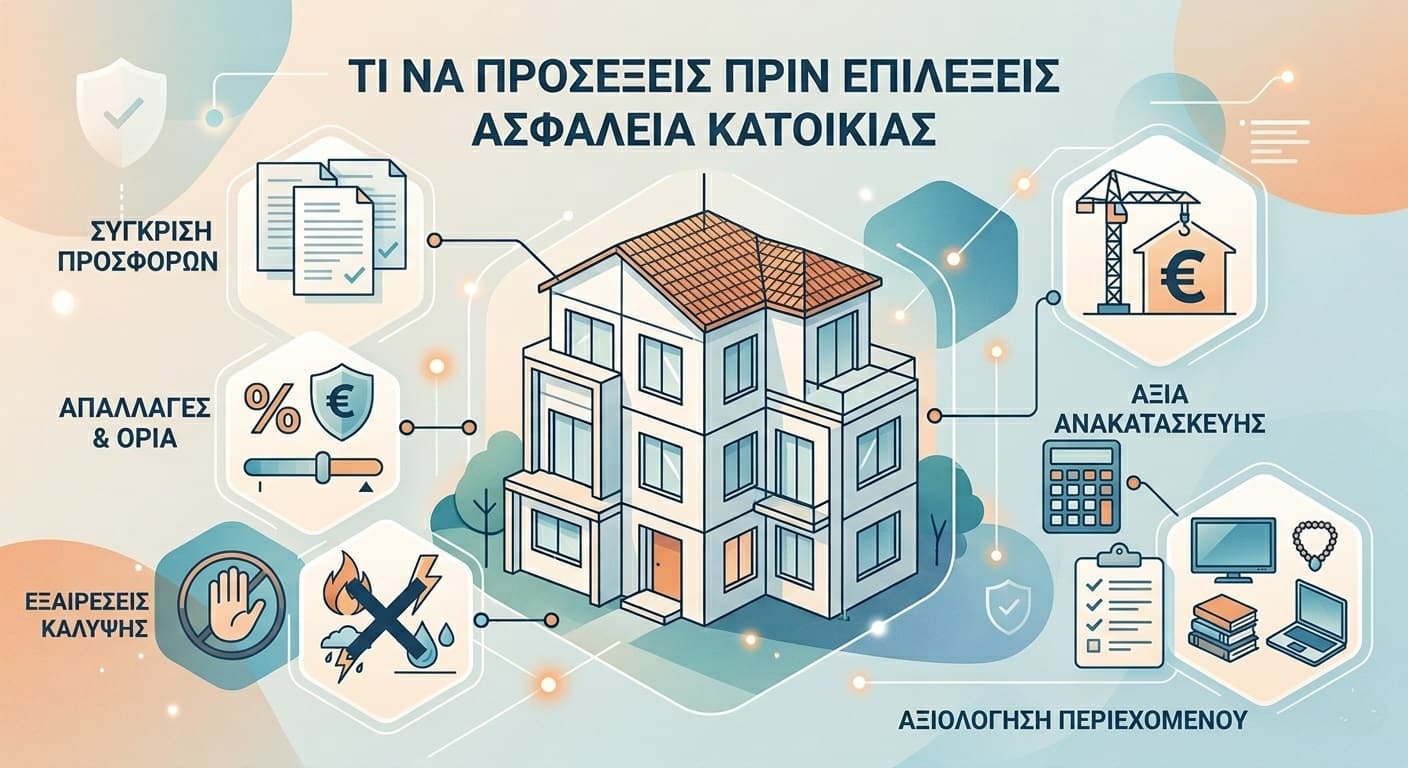
Απαλλαγή σεισμού: το 2% δεν σημαίνει «λίγο»
Αυτό είναι ένα από τα σημεία που παρεξηγούνται περισσότερο.
Ας πούμε ότι ένα ασφαλιστήριο έχει απαλλαγή σεισμού 2% του ασφαλιζόμενου ποσού.
Το 2% δεν υπολογίζεται απαραίτητα πάνω στη ζημιά.
Αν το ασφαλιζόμενο κεφάλαιο είναι 200.000 €, τότε:
200.000 € × 2% = 4.000 €
Αυτό σημαίνει ότι μια ζημιά 3.000 € βρίσκεται κάτω από την απαλλαγή.
Σε ένα απλοποιημένο παράδειγμα, μια καλυπτόμενη ζημιά 10.000 € με απαλλαγή 4.000 € αφήνει 6.000 € μετά την αφαίρεση της απαλλαγής, πριν εξεταστούν οι υπόλοιποι όροι.
Γι’ αυτό, όταν βλέπεις:
«Απαλλαγή σεισμού 2%»
μην σταματάς στο ποσοστό.
Ρώτα:
«2% σε ποιο ποσό και πόσα ευρώ είναι αυτό για το δικό μου σπίτι;»
Για πόσο πρέπει να ασφαλίσεις το σπίτι;
Το σπίτι σου μπορεί να αξίζει 200.000 € στην αγορά.
Αυτό δεν σημαίνει ότι πρέπει να ασφαλιστεί για 200.000 €.
Η εμπορική αξία περιλαμβάνει πράγματα που δεν ξαναχτίζονται: το οικόπεδο, την περιοχή, τη θέα, τη ζήτηση.
Η ασφάλιση του κτιρίου κοιτάζει άλλο πράγμα:
αν χρειαστεί να το ξαναφτιάξεις, πόσο θα κοστίσει;
Αυτό είναι το ασφαλιζόμενο κεφάλαιο που μας ενδιαφέρει.
Και εδώ υπάρχει ένα δεύτερο πρόβλημα: το κόστος κατασκευής αλλάζει με τον χρόνο. Ένα κεφάλαιο που ήταν επαρκές πριν από μερικά χρόνια μπορεί να μην είναι επαρκές σήμερα.
Δες αναλυτικά πώς υπολογίζεται το ασφαλιζόμενο κεφάλαιο κατοικίας.
Τι είναι η υπασφάλιση;
Ας υποθέσουμε ότι η πραγματική ασφαλιστέα αξία ενός κτιρίου είναι 100.000 €, αλλά στο συμβόλαιο έχουν δηλωθεί 80.000 €.
Το σπίτι είναι ασφαλισμένο στο 80% της αξίας που θα έπρεπε.
Σε ασφαλιστήρια όπου εφαρμόζεται αναλογικός κανόνας, αυτό μπορεί να επηρεάσει ακόμη και μια μερική ζημιά.
Παράδειγμα:
1.000 € ζημιά × 80% = 800 €
πριν εξεταστούν τυχόν απαλλαγές και οι υπόλοιποι όροι.
Αυτός είναι ο λόγος που το ασφαλιζόμενο κεφάλαιο δεν είναι ένα τυπικό πεδίο της αίτησης.
Μπορεί να επηρεάσει άμεσα την αποζημίωση.
Και αν συνυπάρχουν υπασφάλιση και απαλλαγή;
Οι δύο μηχανισμοί δεν είναι το ίδιο πράγμα.
Η υπασφάλιση αφορά το αν το κεφάλαιο που δήλωσες είναι μικρότερο από την ασφαλιστέα αξία.
Η απαλλαγή είναι το συμφωνημένο μέρος της ζημιάς που παραμένει στον ασφαλισμένο.
Σε ένα απλοποιημένο παράδειγμα:
- πραγματική ασφαλιστέα αξία: 100.000 €
- ασφαλισμένο κεφάλαιο: 80.000 €
- συντελεστής: 80%
- ζημιά: 5.000 €
- μετά τον αναλογικό κανόνα: 4.000 €
- απαλλαγή 2% επί των 80.000 €: 1.600 €
- υπόλοιπο: 2.400 €
Το παράδειγμα δείχνει γιατί η φράση «έχω κάλυψη σεισμού» από μόνη της δεν λέει αρκετά.
Πόσο κοστίζει η κάλυψη σεισμού;
Δεν υπάρχει μία τιμή για όλα τα σπίτια.
Η τιμή μπορεί να επηρεάζεται από:
- την περιοχή,
- το ασφαλιζόμενο κεφάλαιο,
- την ηλικία και την κατασκευή,
- τα τετραγωνικά,
- τη χρήση της κατοικίας,
- το αν ασφαλίζεται κτίριο, περιεχόμενο ή και τα δύο,
- και το συνολικό πρόγραμμα καλύψεων.
Γι’ αυτό δεν έχει νόημα να ξεκινήσεις από μια «τυπική τιμή» πριν περιγραφεί σωστά το σπίτι.
Πρώτα το ακίνητο. Μετά η κάλυψη. Στο τέλος η τιμή.
Τι πρέπει να ελέγξεις πριν ασφαλιστείς για σεισμό;
Το ασφαλιστήριο δεν πρέπει απλώς να γράφει «σεισμός».
Πρέπει να ξέρεις:
- Αν το κτίριο μπορεί να ασφαλιστεί για σεισμό.
- Τι ακριβώς ασφαλίζεται: κτίριο, περιεχόμενο ή και τα δύο.
- Ποιο είναι το ασφαλιζόμενο κεφάλαιο.
- Πόση είναι η απαλλαγή σε πραγματικά ευρώ.
- Αν υπάρχουν ειδικοί όροι ή εξαιρέσεις που αφορούν το συγκεκριμένο ακίνητο.
- Αν έχουν δηλωθεί προηγούμενες ζημιές ή ιδιαίτερα χαρακτηριστικά του κτιρίου.
- Αν τα στοιχεία του σπιτιού εξακολουθούν να είναι σωστά σήμερα.
Αν υπάρχει παλιότερη σεισμική ζημιά, αμφιβολία για την κατασκευή, μεταγενέστερη επέμβαση ή άλλο ιδιαίτερο στοιχείο, αυτό πρέπει να εξεταστεί πριν από την ασφάλιση και όχι αφού συμβεί νέα ζημιά.
Σεισμός και ΕΝΦΙΑ
Η μείωση ΕΝΦΙΑ για ασφαλισμένες κατοικίες συνδέεται με συγκεκριμένες προϋποθέσεις και απαιτεί, μεταξύ άλλων, σωρευτική κάλυψη συγκεκριμένων κινδύνων.
Αυτό όμως δεν σημαίνει ότι το ελάχιστο που χρειάζεται για μια φορολογική προϋπόθεση είναι αυτομάτως και η καλύτερη ασφαλιστική λύση για το σπίτι.
Πρώτα κοιτάμε αν το σπίτι είναι σωστά ασφαλισμένο. Μετά το φορολογικό όφελος.
Δες τον ενημερωμένο οδηγό για τη μείωση ΕΝΦΙΑ.
Αν κρατήσεις μόνο πέντε πράγματα
- Ο σεισμός δεν πρέπει να θεωρείται αυτόματη κάλυψη.
- Δεν μπορεί κάθε ακίνητο να αξιολογείται με τον ίδιο τρόπο.
- Κτίριο και περιεχόμενο είναι διαφορετικά αντικείμενα ασφάλισης.
- Η απαλλαγή πρέπει να μετατρέπεται από ποσοστό σε ευρώ.
- Το ασφαλιζόμενο κεφάλαιο πρέπει να ανταποκρίνεται σε αυτό που πραγματικά χρειάζεται να προστατευτεί.
Αν έχεις ήδη συμβόλαιο, μην ξεκινήσεις από μια νέα τιμή.
Ξεκίνα από το να δεις τι έχεις ήδη.